Polski rynek fitness franczyzą stoi?
Benefit Systems otwiera Zdrofit na franczyzę. Kilkanaście dni wcześniej podobny krok ogłosił Medicover, udostępniając inwestorom markę Just GYM. Xtreme Fitness Gyms przekroczył już granicę 200 klubów, a kolejne sieci rozwijają zarówno pełnowymiarowe obiekty, jak i niewielkie, zautomatyzowane siłownie. Polski rynek fitness wchodzi w nowy etap konkurencji. Coraz większe znaczenie mają nie tylko liczba klientów i atrakcyjność oferty, ale również dostęp do kapitału, technologii, lokalizacji oraz możliwości szybkiego skalowania biznesu. Kto na tej zmianie zyska, a kto może stracić?
Jeszcze niedawno rozwój największych operatorów fitness w Polsce kojarzył się przede wszystkim z otwieraniem własnych klubów i przejmowaniem istniejących sieci. Franczyza była domeną części marek, które od początku budowały na niej swoją ekspansję. Dziś sytuacja wygląda inaczej.
20 października 2026 roku Benefit Systems poinformował o uruchomieniu modelu franczyzowego dla sieci Zdrofit. To istotna zmiana w strategii największego operatora klubów fitness w Polsce, który dotychczas rozwijał swoją infrastrukturę przede wszystkim organicznie i poprzez akwizycje. Zaledwie kilkanaście dni wcześniej, 1 października, Medicover ogłosił rozpoczęcie franczyzowej ekspansji Just GYM. Dwie duże grupy, dysponujące własnymi sieciami klubów, zapleczem finansowym i rozbudowanymi ekosystemami usług, niemal jednocześnie otwierają swoje marki na kapitał zewnętrznych przedsiębiorców.
To nie jest już wyłącznie historia o kolejnych franczyzach. To zdecydowanie sygnał zmiany sposobu rozwoju polskiego rynku fitness.
Zdrofit i Just GYM – najwięksi otwierają się na kapitał franczyzobiorców
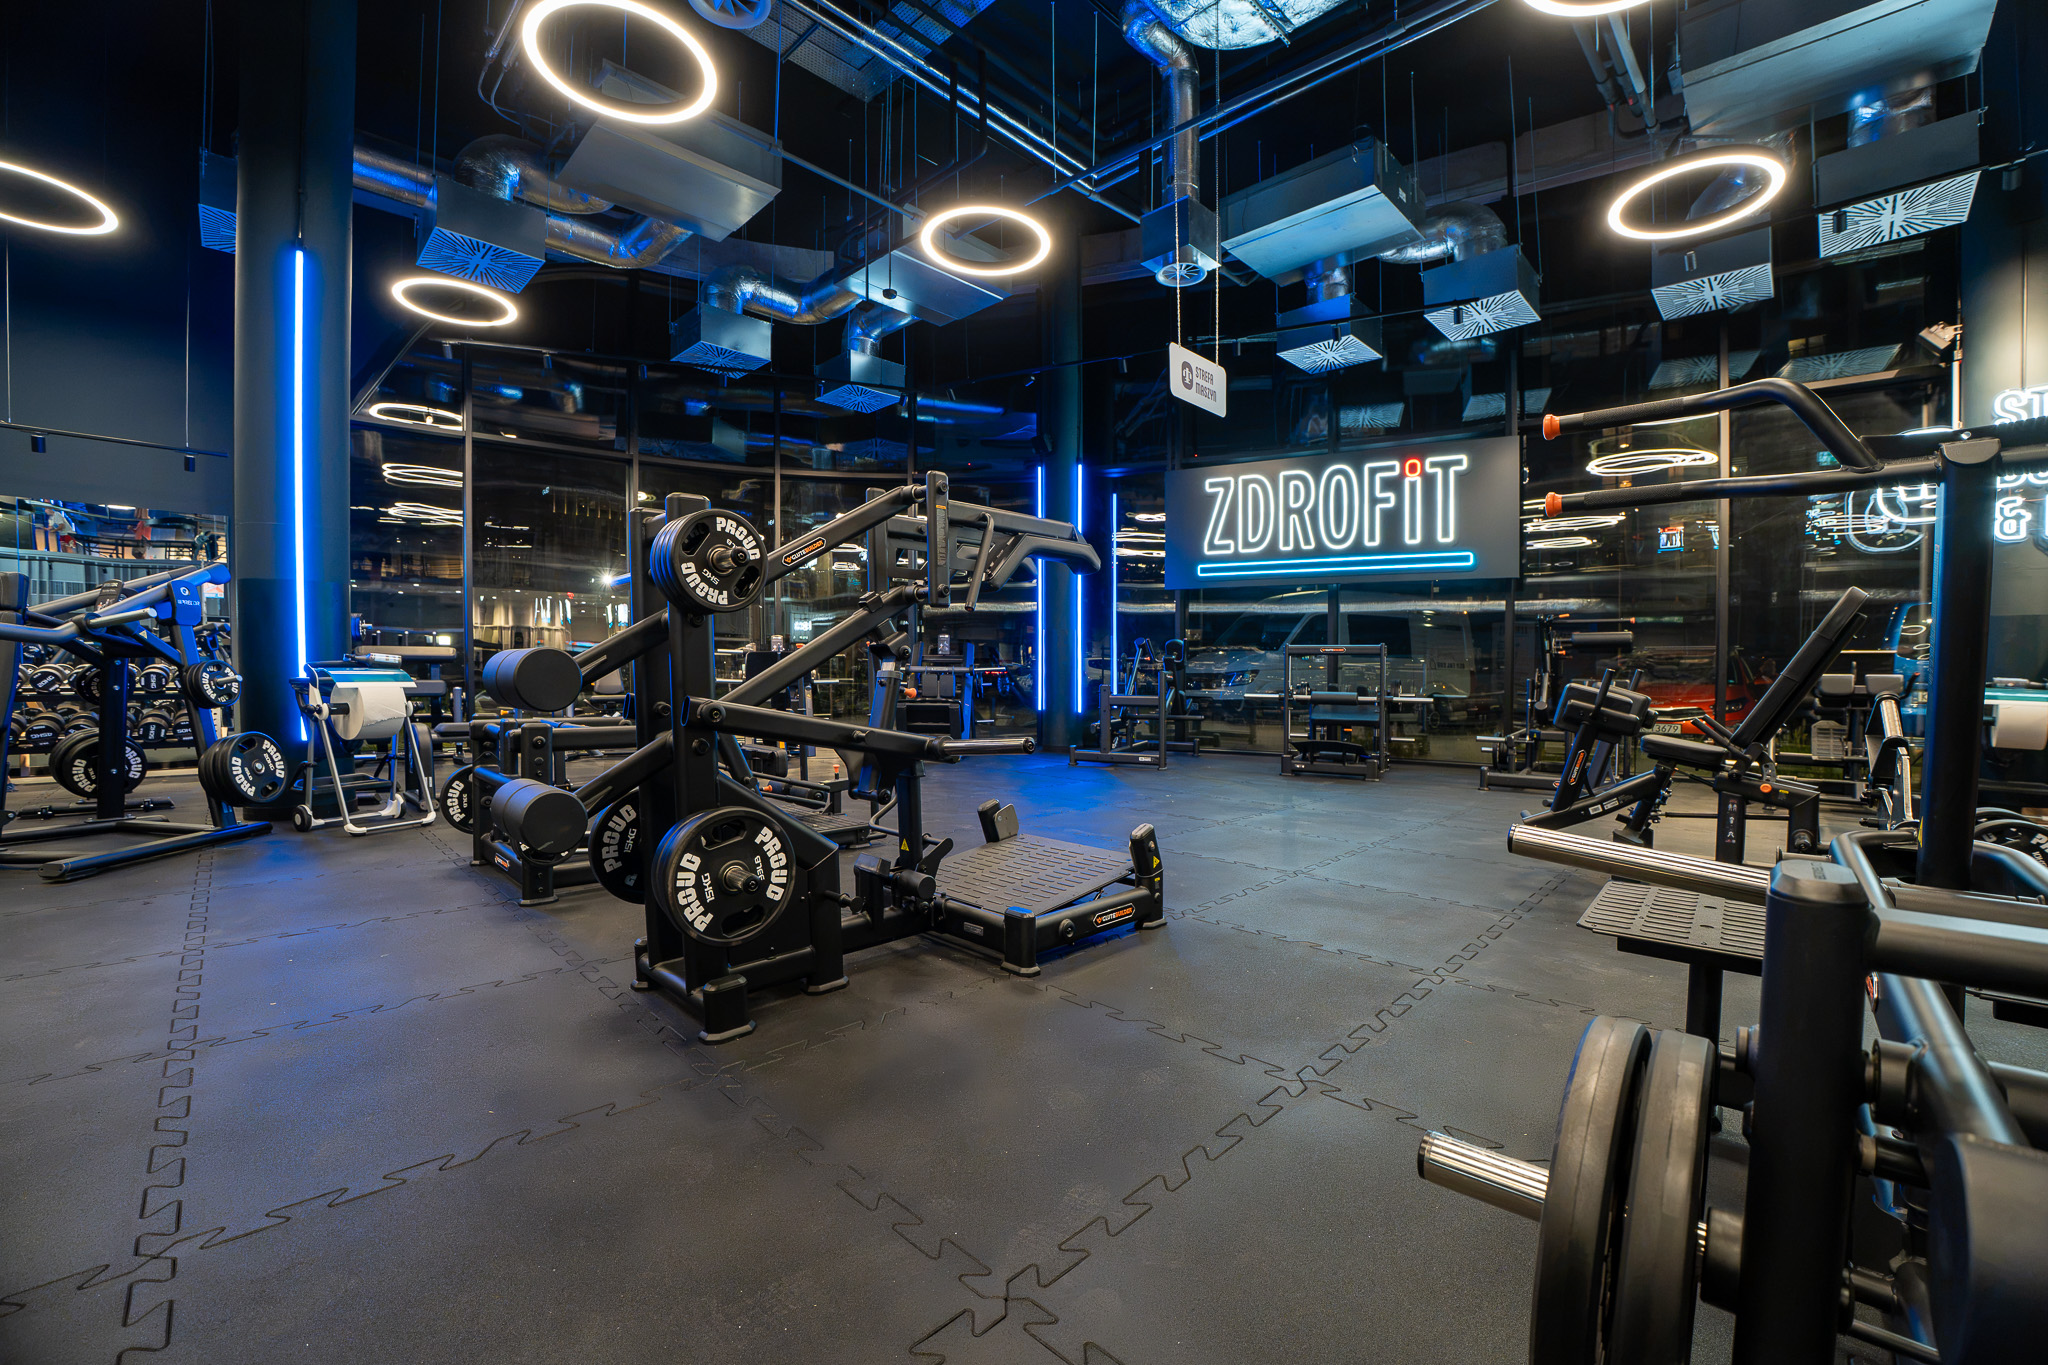
Jak podaje Benefit Systems, sieć Zdrofit liczy obecnie ponad 250 klubów w 60 miastach i obsługuje ponad 360 tys. klientów. Nowa oferta franczyzowa obejmuje dwa formaty. Zdrofit Express to klub o powierzchni 300–500 m², oparty na wysokim poziomie automatyzacji. Drugi format, Zdrofit o powierzchni 800–1200 m², ma oferować pełną infrastrukturę treningową i zajęcia grupowe. Oba koncepty przewidują również działalność w formule 24/7. Partnerzy mają otrzymać wsparcie przy wyborze lokalizacji, finansowaniu, uruchomieniu i prowadzeniu obiektu. Ważnym elementem oferty jest także dostęp do ekosystemu Benefit Systems, obejmującego blisko 1,9 mln użytkowników kart MultiSport w Polsce.
W przypadku Just GYM franczyza opiera się na modelu samoobsługowych klubów całodobowych, rozwijanym przez Medicover od ponad dekady. Dostępne są formaty kompaktowe od 400 m² oraz większe obiekty od 800 m². Medicover zapowiada wsparcie inwestycyjne, technologiczne i operacyjne. W wybranych lokalizacjach Just GYM będzie można również połączyć z punktem pobrań Synevo, tworząc obiekt łączący usługi fitness i diagnostykę medyczną. To interesujący kierunek, pokazujący, że klub fitness może stawać się częścią szerszej infrastruktury usług związanych ze zdrowiem.
Obie grupy oferują jednak coś więcej niż rozpoznawalną markę. Dysponują zasobami, których samodzielnemu przedsiębiorcy trudno byłoby dorównać: systemami informatycznymi, analityką, zapleczem marketingowym, doświadczeniem w zarządzaniu wieloma lokalizacjami i siłą negocjacyjną wynikającą ze skali działalności.
Xtreme Fitness Gyms pokazał, jak szybko można rosnąć
Dla Xtreme Fitness Gyms franczyza od lat pozostaje podstawą strategii ekspansji. Na początku października 2026 roku sieć otworzyła dwusetny klub, zlokalizowany w Częstochowie. W ciągu niespełna dwóch lat podwoiła liczbę obiektów. Rozwój Xtreme pokazuje, że franczyza może być skutecznym sposobem szybkiego zwiększania zasięgu marki, także poza największymi aglomeracjami.
Sieć oferuje partnerom wsparcie w wyborze lokalizacji, organizacji inwestycji, finansowaniu wyposażenia, sprzedaży, marketingu i zarządzaniu klubem. Ale Xtreme nie jest już jedynym graczem, który chce wykorzystać potencjał inwestorów zainteresowanych rynkiem fitness. Do rywalizacji o ich kapitał dołączają właśnie operatorzy dysponujący własnymi sieciami i wieloletnim doświadczeniem w prowadzeniu klubów.
Może zmienić nie tylko tempo ekspansji, lecz również oczekiwania wobec samych systemów franczyzowych.
Franczyza fitness nie ma już jednego oblicza
Rosnące znaczenie franczyzy nie ogranicza się do dużych klubów o powierzchni kilkuset czy ponad tysiąca metrów kwadratowych. Na rynku rozwijają się również mniejsze formaty, których model biznesowy opiera się na automatyzacji, ograniczaniu kosztów operacyjnych lub specjalizacji usług.
Sieć fit+ proponuje bezobsługowe siłownie, również w niewielkich miejscowościach. Jej model zakłada cyfrową obsługę członkostw, płatności i dostępu do obiektu. Fit Style rozwija natomiast franczyzę w kilku formatach, od mniejszych klubów samoobsługowych po pełnowymiarowe obiekty z rozbudowaną ofertą treningową.
Inny segment rynku reprezentują 36 MINUT i Studio Synergy. Pierwsza z sieci rozwija kameralne studia oferujące krótkie, zorganizowane treningi z wykorzystaniem technologii i wsparcia specjalistów. Studio Synergy koncentruje się na treningu personalnym EMS, łącząc elektrostymulację mięśniową z indywidualną opieką trenera.
Różnice między tymi konceptami dotyczą nie tylko powierzchni obiektów czy rodzaju oferowanych treningów, ale również organizacji pracy, struktury kosztów i sposobu budowania relacji z klientami. Franczyza staje się więc sposobem skalowania bardzo różnych modeli biznesowych – od dużych klubów fitness i zautomatyzowanych siłowni po kameralne studia specjalistyczne.
Franczyza staje się więc sposobem skalowania bardzo różnych modeli biznesowych – od dużych klubów fitness i zautomatyzowanych siłowni po kameralne studia specjalistyczne. Różnią się nakłady inwestycyjne, koszty operacyjne, model obsługi i grupa docelowa. Wspólny pozostaje mechanizm: przedsiębiorca inwestuje w lokalny biznes, korzystając z marki, procedur i zaplecza organizacyjnego franczyzodawcy.
Kto finansuje ekspansję, a kto ponosi ryzyko?
W komunikatach franczyzodawców dominują argumenty dotyczące rozpoznawalności marki, sprawdzonego modelu biznesowego, wsparcia operacyjnego i korzyści skali. Wszystkie mogą mieć realną wartość. Nie zmienia to jednak faktu, że franczyza jest również sposobem finansowania ekspansji sieci przy udziale kapitału zewnętrznych inwestorów.
Dla franczyzodawcy oznacza możliwość zwiększania liczby lokalizacji bez konieczności samodzielnego finansowania każdej inwestycji w takim zakresie jak przy rozwoju własnym. Dla franczyzobiorcy oznacza natomiast wejście w biznes, którego powodzenie zależy od wielu czynników pozostających poza samą atrakcyjnością marki.
Kluczowe znaczenie mają koszty najmu, finansowania i wyposażenia, poziom opłat franczyzowych, lokalna konkurencja, skuteczność sprzedaży oraz rzeczywista rentowność konkretnej lokalizacji. Ważna jest również odpowiedź na pytanie, w jakim stopniu franczyzobiorca może samodzielnie wpływać na ofertę, politykę cenową i sposób prowadzenia klubu. Franczyza może ograniczać część ryzyk związanych z rozpoczynaniem działalności, ale nie eliminuje ryzyka inwestycyjnego.
Dlatego deklaracje o sprawdzonym modelu biznesowym warto konfrontować z wynikami funkcjonujących placówek, strukturą kosztów i warunkami umowy.
MultiSport i Medicover Sport – ekosystem staje się przewagą konkurencyjną
W przypadku Benefit Systems i Medicover pojawia się jeszcze jeden element, który może mieć duże znaczenie dla przyszłości rynku. Obie grupy funkcjonują nie tylko jako operatorzy klubów fitness. Rozwijają również systemy świadczeń sportowych i zdrowotnych, współpracując z pracodawcami i docierając do szerokich grup użytkowników. Dla franczyzobiorcy możliwość uczestniczenia w takim ekosystemie może być istotnym atutem. Jednak sama liczba użytkowników programu sportowego nie przesądza o przychodach ani rentowności klubu.
Znaczenie mają warunki rozliczania wizyt, częstotliwość korzystania z obiektu, struktura klientów oraz udział poszczególnych źródeł przychodu. To szczególnie ważne w przypadku klubów, których model biznesowy w znacznym stopniu opiera się na użytkownikach kart sportowych.
Pojawia się też pytanie o relacje między poszczególnymi uczestnikami rynku. Jak będzie wyglądała konkurencja między klubami należącymi do dużych grup, ich franczyzobiorcami i niezależnymi operatorami współpracującymi z tymi samymi programami sportowymi? To zagadnienie, które zasługuje na szerszą branżową dyskusję.
Czy niezależne kluby mają jeszcze szansę?
Ekspansja franczyzy może zwiększać presję konkurencyjną na niezależne kluby fitness. Duże sieci dysponują rozpoznawalnością, centralnym marketingiem, technologią i możliwościami negocjowania warunków zakupu wyposażenia czy usług. Mogą także sprawniej analizować potencjał lokalizacji i wykorzystywać doświadczenia zgromadzone w dziesiątkach lub setkach obiektów. Nie oznacza to jednak, że niezależny klub jest z góry skazany na przegraną.
Lokalni operatorzy mogą budować przewagę na bliskich relacjach z klientami, elastyczności, specjalizacji, znajomości społeczności i umiejętności szybkiego reagowania na jej potrzeby. Nie każdy klient szuka dużej sieci, całodobowego dostępu i standaryzowanej oferty. Dla części użytkowników ważniejsze pozostają atmosfera, opieka trenerska, indywidualne podejście czy poczucie przynależności.
Problem pojawia się wtedy, gdy niezależny klub próbuje konkurować z dużą siecią wyłącznie ceną, powierzchnią i liczbą urządzeń. W takiej rywalizacji przewaga skali może być trudna do zniwelowania. Przyszłość niezależnych operatorów będzie więc zależała nie tylko od ich zdolności do konkurowania z sieciami, lecz również od umiejętności budowania własnej, wyraźnej pozycji na lokalnym rynku.
Czy polski fitness czeka konsolidacja?
Rosnąca liczba franczyzowych konceptów może prowadzić do dalszej profesjonalizacji rynku. Standaryzacja procesów, rozwój technologii, lepsze zarządzanie danymi i zwiększanie dostępności klubów to potencjalne korzyści zarówno dla przedsiębiorców, jak i klientów. Jednocześnie szybka ekspansja sieci może zwiększać presję na mniejszych operatorów i prowadzić do stopniowej zmiany struktury rynku.
Nie można jednak na podstawie samych zapowiedzi franczyzowych przesądzić, że kilka największych marek zdominuje polski fitness. Do takiej oceny potrzebne byłyby dane dotyczące udziałów rynkowych, liczby niezależnych klubów, przychodów i rzeczywistego tempa otwierania nowych lokalizacji. Warto też pamiętać, że podpisana umowa franczyzowa nie jest równoznaczna z działającym klubem.
Jedno wydaje się natomiast wyraźne: konkurencja coraz częściej będzie odbywać się nie tylko między pojedynczymi obiektami, lecz również między całymi systemami biznesowymi.
Rynek fitness w nowym etapie rozwoju
Wejście Zdrofitu i Just GYM do franczyzy pokazuje, że nawet najwięksi operatorzy, posiadający własne zaplecze inwestycyjne i organizacyjne, dostrzegają korzyści wynikające ze współpracy z zewnętrznymi przedsiębiorcami. Dla branży oznacza to kolejne możliwości rozwoju, ale również nowe wyzwania.
Franczyzodawcy będą musieli przekonać inwestorów nie tylko do swoich marek, lecz przede wszystkim do ekonomiki oferowanych modeli. Franczyzobiorcy powinni coraz uważniej analizować warunki współpracy, realne koszty inwestycji i potencjał lokalnych rynków. Niezależni operatorzy staną natomiast przed pytaniem, jak budować przewagę w otoczeniu, w którym coraz większą rolę odgrywają skala, automatyzacja i kapitał.
Polski fitness nie stoi już wyłącznie przed pytaniem, ile nowych klubów powstanie. Coraz ważniejsze staje się to, kto będzie ich właścicielem, kto będzie nimi zarządzał i kto ostatecznie zarobi na ich działalności. Bo szybki rozwój sieci nie zawsze oznacza równie szybki wzrost rentowności poszczególnych klubów. A to właśnie kondycja ekonomiczna pojedynczych obiektów pokaże, na ile trwała okaże się obecna fala franczyzowej ekspansji.
Dostępne materiały opracowała i próbę analizy podjęła Dorota Warowna, wydawca serwisu; Fot. Zdrofit/ Benefit Systems